Aufgeld bei Gold und Silber: Wie es entsteht, wie man es berechnet und wo es sich lohnt
Aufgeld bei Gold und Silber: Wie es entsteht, wie man es berechnet und wo es sich lohnt
Chart wird geladen
Wer physisches Gold oder Silber kauft, zahlt nie genau den Preis, der auf den Kurstafeln steht. Zwischen dem Börsenkurs und dem Betrag auf der Rechnung liegt das Aufgeld, im Handel auch Agio oder Prämie genannt. Es entscheidet darüber, wie viel Metall am Ende tatsächlich im Tresor liegt, und es gehört zu den wenigen Kostenfaktoren, die man vor dem Kauf selbst beeinflussen kann. Dieser Ratgeber erklärt, wie das Aufgeld entsteht, wie Sie es in wenigen Schritten selbst ausrechnen und warum eine sehr kleine Münze anteilig deutlich mehr kostet als eine große.
Was das Aufgeld eigentlich ist
Das Aufgeld ist die Differenz zwischen dem Preis eines fertigen Anlageprodukts und dem reinen Materialwert des darin enthaltenen Edelmetalls. Der Materialwert leitet sich vom Spotpreis ab, also vom Weltmarktpreis für sofort lieferbares Metall. Als Referenz dient im Handel meist der in London festgestellte Preis, der in einem geregelten elektronischen Verfahren mehrmals täglich ermittelt wird und weltweit als Abrechnungsgrundlage dient.
Für diesen Betrag kursieren mehrere Namen. Aufgeld, Agio, Prämie und Aufschlag meinen im Edelmetallhandel dasselbe, nämlich alles, was über den reinen Materialwert hinaus bezahlt wird. Gebräuchlich sind je nach Zusammenhang alle vier, in diesem Ratgeber bleibt Aufgeld der Leitbegriff. Davon zu unterscheiden ist der Mehrpreis, den eine kleine Stückelung gegenüber einer ganzen Unze kostet - auch dieser Wert wird oft Aufschlag genannt, er vergleicht aber zwei Produkte miteinander und nicht ein Produkt mit dem Materialwert.
Eine verbreitete Fehlannahme lautet, das Aufgeld sei die Gewinnspanne des Händlers. Tatsächlich steckt darin die gesamte Kette vom Rohbarren bis zur versiegelten Münze im Versandkarton, also Prägung, Transport, Versicherung, Lagerung, Echtheitsprüfung und Vertrieb. Bei Silber kommt in Deutschland die Umsatzsteuer hinzu, die im Endpreis enthalten ist und den ausgewiesenen Aufschlag optisch nach oben treibt.
Ebenso wenig ist das Aufgeld verlorenes Geld. Ein Teil davon kauft Wiederverkäuflichkeit: Eine weltweit bekannte Anlagemünze lässt sich schneller und mit geringerem Abschlag veräußern als ein namenloser Barren ohne Prüfkarte. Wichtig ist dabei die Unterscheidung zweier Begriffe, die oft durcheinandergehen. Das Aufgeld beschreibt nur die Kaufseite. Verkaufen Sie später an einen Händler, liegt dessen Ankaufspreis in aller Regel etwas unter dem Materialwert. Beide Spannen zusammen ergeben den Spread, und erst dieser zeigt, was ein Kauf über den gesamten Zeitraum wirklich kostet.
So rechnen Sie das Aufgeld selbst aus
Die Rechnung ist einfacher, als viele vermuten. Sie brauchen nur drei Angaben, nämlich den aktuellen Metallpreis je Feinunze, das Feingewicht des Produkts und den Endpreis mit allen Nebenkosten. Eine Feinunze entspricht rund 31,1 Gramm. Produkte, die nicht in ganzen Unzen gestückelt sind, rechnen Sie entsprechend um.
Materialwert = Preis je Unze × Feingewicht in Unzen
Aufgeld in Euro = Endpreis − Materialwert
Aufgeld in Prozent = (Endpreis ÷ Materialwert − 1) × 100
Ein Beispiel mit runden Zahlen macht es anschaulich. Angenommen, der Goldpreis liegt bei 3.900 Euro je Feinunze und eine Anlagemünze über eine ganze Unze kostet 4.056 Euro. Die Differenz beträgt 156 Euro, geteilt durch den Materialwert ergibt das vier Prozent. Erst dieser Prozentwert macht Produkte unterschiedlicher Größe vergleichbar.
Zwei Dinge sollten Sie dabei beachten. Rechnen Sie immer mit dem Endpreis, also einschließlich Versand, Versicherung und möglicher Zuschläge für die Zahlungsart. Ein günstiger Produktpreis mit hohen Versandkosten ist kein günstiges Angebot. Und unterscheiden Sie bei Silber zwischen dem Aufschlag ohne Steuer, der die reine Handelsspanne zeigt, und dem Betrag, den Sie am Ende tatsächlich überweisen.
Als Ausgangsgröße jeder Rechnung dient der Tagespreis. Der folgende Verlauf zeigt, wie stark sich diese Basis über ein Jahr verschieben kann.
Chart wird geladen
Woraus sich das Aufgeld zusammensetzt
Vier Prozent Aufgeld auf eine Unze Gold bedeuten nicht, dass irgendjemand vier Prozent verdient. Die Spanne verteilt sich auf mehrere Stufen, die alle vor dem Endkunden liegen. Am Anfang steht die Prägeanstalt, die Rohmetall zu einem normierten Produkt mit definiertem Feingehalt, Sicherheitsmerkmalen und Verpackung verarbeitet. Diese Kosten fallen je Stück an und sind weitgehend fix, unabhängig davon, ob eine Münze eine ganze Unze oder ein Zwanzigstel wiegt.
Danach folgt der Großhandel. Prägestätten verkaufen selten direkt an Privatkunden, dazwischen stehen Distributoren mit eigenen Spannen. Hinzu kommen Logistik und Versicherung, denn der Transport hoher Werte verlangt gesicherte Fahrzeuge, versicherte Sendungen und geschützte Lager. Auch diese Posten richten sich nach Gewicht, Volumen und Stückzahl, nicht nach dem Warenwert. Ware muss außerdem geprüft, erfasst, kommissioniert und bis zum Verkauf vorgehalten werden, was Kapital bindet.
Erst danach kommt die Marge des Händlers. Sie ist der sichtbarste, bei gängiger Standardware aber häufig der kleinste Posten, weil der Wettbewerb unter deutschen Onlinehändlern eng ist. Der einzige wirklich bewegliche Bestandteil ist die Knappheitsprämie. Übersteigt die physische Nachfrage kurzfristig die Prägekapazität, steigt das Aufgeld unabhängig vom Börsenkurs. In den angespannten Marktphasen der Jahre 2020 und 2021 lagen die Aufschläge bei Silbermünzen zeitweise weit über dem sonst Üblichen.
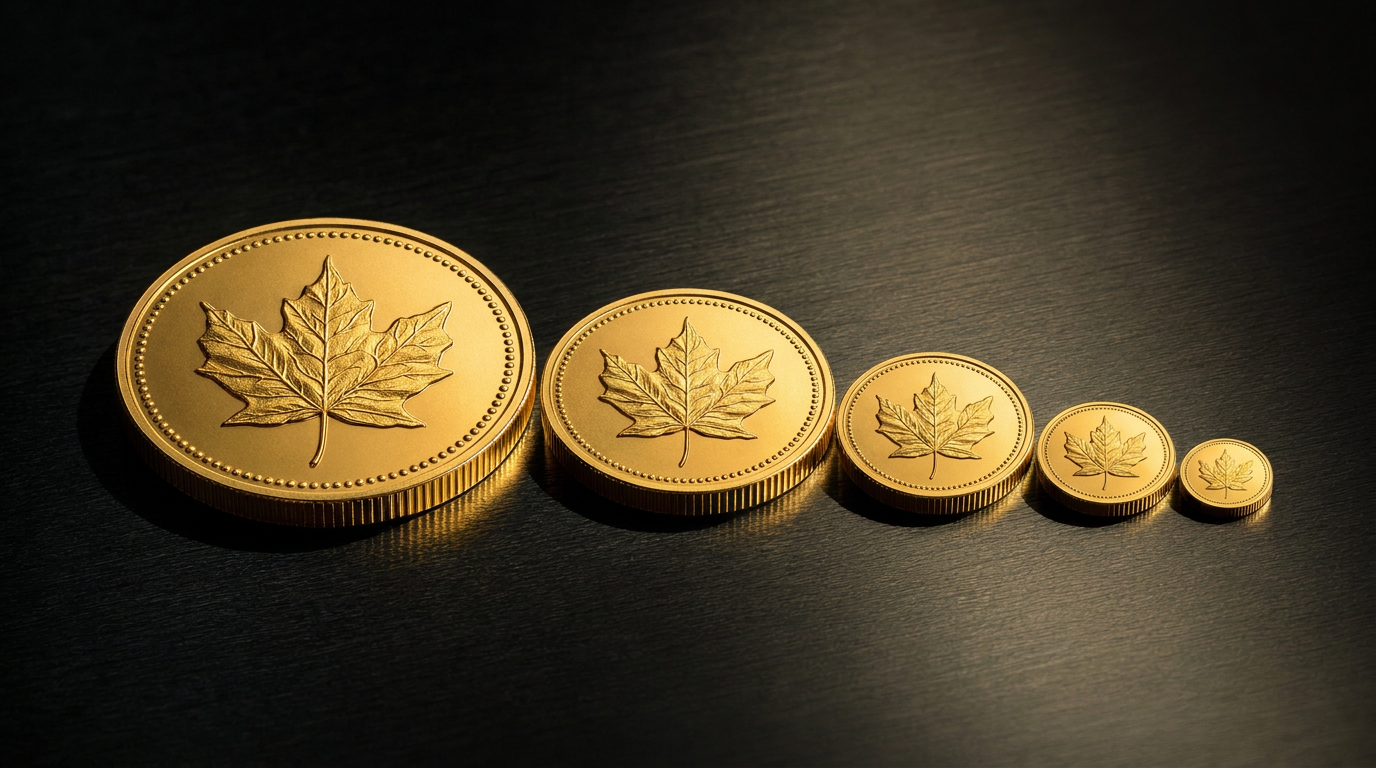
Je kleiner die Stückelung, desto stärker fallen die festen Kosten je Münze ins Gewicht.
Warum kleine Stückelungen anteilig teurer sind
Eine 1/20-Unze-Goldmünze durchläuft dieselben Arbeitsschritte wie eine ganze Unze. Sie wird geprägt, geprüft, verpackt, versichert transportiert und einzeln kommissioniert. Der Materialwert, auf den sich diese Kosten verteilen, ist aber nur ein Zwanzigstel so groß. Das Ergebnis ist eine deutliche Kostendegression zugunsten großer Einheiten.
Wie stark dieser Effekt ausfällt, zeigt eine einzelne Münzserie in verschiedenen Größen. Die folgende Übersicht rechnet die Preise einer gängigen Goldmünze des Jahrgangs 2026 auf einen einheitlichen Preis je Feinunze um. Die Werte sind gerundet und stammen vom 21. September 2026, Tagespreise ändern sich laufend.
Preis je Feinunze nach Stückelung
Stückelung
Preis je Stück
Umgerechnet je Unze
Mehrpreis gegenüber der Unze
1 Unze
4.046 €
4.046 €
Referenz
1/2 Unze
2.120 €
4.239 €
Rund 5 Prozent
1/4 Unze
1.073 €
4.292 €
Rund 6 Prozent
1/10 Unze
492 €
4.921 €
Rund 22 Prozent
1/20 Unze
271 €
5.424 €
Rund 34 Prozent
Wer statt einer Unze zwanzig Zwanzigstel kauft, zahlt für dieselbe Menge Gold also rund ein Drittel mehr. Bei sehr kleinen Barren wird der Abstand noch größer. Ein Gramm Gold kostet als Einzelbarren spürbar mehr als ein Gramm aus einem großen Barren, weil sich Prägung, Verpackung und Handling auf einen winzigen Materialwert verteilen. In der anderen Richtung gilt dasselbe Prinzip: Größere Goldbarren liegen je Gramm näher am Materialwert als Kleinformate.
Daraus folgt aber keine pauschale Empfehlung für Großformate. Kleine Einheiten erkaufen mit dem höheren Aufgeld eine Eigenschaft, die ein schwerer Barren nicht hat, nämlich Teilbarkeit. Wer später nur einen kleinen Betrag zu Geld machen möchte, steht bei einem 250-Gramm-Barren vor der Wahl, alles oder nichts zu verkaufen. In der Praxis mischen viele Käufer deshalb einen Schwerpunkt in Unzen-Formaten mit einer kleineren Beimischung teilbarer Stückelungen.
Produkte werden geladen…
Warum Silber höhere Aufgelder trägt
Bei Silber liegen die prozentualen Aufschläge deutlich über denen von Gold, und dafür gibt es mehrere voneinander unabhängige Gründe. Der erste ist das Verhältnis von Verarbeitung zu Materialwert. Eine Unze Silber wiegt genauso viel wie eine Unze Gold, ist aber nur einen Bruchteil davon wert. Prägung, Verpackung und Handling kosten trotzdem fast dasselbe, und dieselben festen Kosten schlagen bei einem kleineren Warenwert prozentual härter durch.
Dazu kommt das schiere Volumen. Für den Gegenwert einer einzigen Unze Gold erhält man beim derzeitigen Kursverhältnis rund zwei Kilogramm Silber. Versicherter Transport, Tresorfläche und Handling werden aber nach Gewicht und Platzbedarf bezahlt, nicht nach Wert. Silber ist damit in jedem Schritt der Lieferkette das aufwendigere Metall. Hinzu kommt, dass der physische Silbermarkt vergleichsweise klein ist und empfindlich auf Nachfragespitzen reagiert. Kaufen viele Privatanleger gleichzeitig, sind die Prägekapazitäten schnell ausgelastet und die Prämien steigen, auch wenn sich am Börsenkurs nichts tut.
Der vierte Grund ist steuerlicher Natur. Anlagegold ist in Deutschland von der Umsatzsteuer befreit, Silber dagegen nicht. Auf Silbermünzen und Silberbarren fallen 19 Prozent an. Lange Zeit milderte eine Sonderregelung den Effekt bei importierten Silbermünzen ab, weil dabei nur die Handelsspanne besteuert wurde. Seit Anfang 2025 steht dieser Weg für neu eingeführte Ware nicht mehr offen, weiterhin möglich ist er nur noch bei Altbeständen und bei Ware aus Privatankäufen. Für Käufer heißt das vor allem eines: Ein erheblicher Teil des ausgewiesenen Aufgelds bei Silber ist schlicht Steuer und keine Handelsspanne. Eine ausführlichere Einordnung bietet der Überblick zu Edelmetallen und Steuern.
Hinweis: Steuerliche Regeln ändern sich und wirken sich je nach persönlicher Situation unterschiedlich aus. Dieser Artikel ist eine allgemeine Information und ersetzt keine Steuerberatung im Einzelfall. Wer größere Beträge anlegt oder Bestände veräußern möchte, sollte die eigene Lage mit einem Steuerberater besprechen.
Gleiche Fixkosten, deutlich geringerer Materialwert und dazu die Umsatzsteuer: Silber trägt strukturell höhere Aufgelder als Gold.
Auch innerhalb des Silbermarkts wirkt die Stückelung stark. Ein Ein-Gramm-Silberbarren kostet umgerechnet auf die Feinunze ein Vielfaches dessen, was eine Unzenmünze kostet. Wer Silber in nennenswerter Menge aufbauen möchte, findet die niedrigsten Aufschläge traditionell bei Standardformaten in größeren Gebinden wie Masterboxen oder Münztuben. Worauf es beim Einstieg sonst noch ankommt, fasst der Ratgeber Silber richtig kaufen zusammen.
Was ein Kauf unterm Strich kostet
Das Aufgeld allein sagt wenig über die tatsächlichen Kosten aus. Entscheidend ist der komplette Zyklus aus Kauf und späterem Verkauf. Kauft jemand eine Goldmünze vier Prozent über dem Materialwert und nimmt ein Händler sie später ein Prozent darunter zurück, liegt die Gesamtbelastung bei rund fünf Prozent. Um diese Spanne muss der Metallpreis zunächst steigen, bevor überhaupt der Einstandswert wieder erreicht ist.
Bei Silber sieht die Rechnung anders aus, weil die beim Kauf gezahlte Umsatzsteuer bei einem privaten Verkauf nicht zurückkommt. Die Spanne über den gesamten Zyklus fällt dort deutlich größer aus und kann in angespannten Marktphasen noch weiter zunehmen. Das ist keine Bewertung von Silber als Anlage, sondern eine Kalkulationsgrundlage, die man vor dem Kauf kennen sollte.
Drei Fehler treiben diese Spanne unnötig in die Höhe. Der erste ist der Kauf vieler Kleinstformate, denn zwanzig Ein-Gramm-Barren kosten erheblich mehr als ein einzelner Barren mit derselben Metallmenge. Der zweite sind ausgefallene Produkte ohne funktionierenden Zweitmarkt - colorierte oder aufwendig beworbene Motivausgaben tragen häufig Sammleraufschläge, die beim Rückkauf niemand zahlt. Der dritte sind übersehene Versandkosten, die bei kleinen Bestellungen ein bis zwei Prozentpunkte ausmachen können.
Umgekehrt ist das niedrigste Aufgeld nicht automatisch die beste Wahl. Ein höherer Aufschlag kann eine echte Gegenleistung haben, etwa bei kleinen Stückelungen, die Teilbeträge verfügbar machen. Auch der Bekanntheitsgrad zählt: Weltweit etablierte Anlagemünzen wie Krügerrand, Maple Leaf oder Philharmoniker kauft praktisch jeder Händler ohne Diskussion an, während ein Nischenprodukt mit minimal niedrigerem Aufgeld beim Verkauf mehr kosten kann, als es beim Kauf gespart hat. Barren in geprüfter Verpackung mit Seriennummer und Zertifikat lassen sich ebenfalls schneller weiterreichen als lose Ware, die erneut geprüft werden muss. Nicht gerechtfertigt sind dagegen Aufschläge, die allein aus Vertriebsstrukturen entstehen, etwa bei Haustürgeschäften oder Provisionsmodellen.
Worauf es beim Preisvergleich ankommt
Gleiche Basis herstellen und alle Angebote auf den Preis je Feinunze oder je Gramm umrechnen.
Endpreis ansetzen, also Produktpreis zuzüglich Versand, Versicherung und Zuschlägen für die Zahlungsart.
Tagespreis verwenden und nicht gegen den Kurs der Vorwoche rechnen.
Rückkauf prüfen und schauen, ob der Händler Ankaufspreise veröffentlicht und wie groß die Spanne bei genau diesem Produkt ausfällt.
Verfügbarkeit beachten, denn ein niedriger Preis auf nicht lieferbare Ware ist kein Preis, sondern ein Versprechen.
Als Einstieg eignen sich die Standardprodukte, also gängige Goldanlagen und Silbermünzen. Wer einzelne Begriffe kompakt nachschlagen möchte, findet sie im Lexikoneintrag zum Aufgeld. Und weil Aufgelder keine feste Größe sind, sondern sich mit Nachfrage, Prägekapazitäten, Wechselkursen und steuerlichen Rahmenbedingungen verändern, lohnt bei größeren Beträgen der Blick nicht nur auf den Kurs, sondern auch auf das Prämienniveau der Produkte, die tatsächlich in Frage kommen.
Alle genannten Preise und Prozentwerte sind Momentaufnahmen vom 21. September 2026 oder bewusst vereinfachte Rechenbeispiele. Edelmetallpreise und Aufgelder schwanken täglich. Dieser Beitrag dient der Information und stellt keine Anlageberatung dar.
Häufige Fragen zum Aufgeld
Wie hoch ist ein normales Aufgeld bei Goldmünzen?
Bei gängigen Anlagemünzen über eine ganze Unze bewegt sich der Aufschlag im deutschen Onlinehandel üblicherweise im niedrigen einstelligen Prozentbereich. Je kleiner die Stückelung, desto höher fällt er aus. Bei Zehntelunzen sind zweistellige Werte üblich, bei Zwanzigstelunzen liegt der Aufpreis gegenüber der ganzen Unze regelmäßig bei einem Drittel. Die konkreten Werte hängen vom Tagespreis, vom Produkt und von der Marktlage ab.
Warum ist das Aufgeld bei Silber so viel höher als bei Gold?
Mehrere Faktoren wirken zusammen. Die Prägekosten sind ähnlich hoch wie bei Gold, der Materialwert ist aber viel geringer. Transport und Lagerung sind wegen Gewicht und Volumen aufwendiger. Dazu kommen 19 Prozent Umsatzsteuer, von der Anlagegold in Deutschland befreit ist, sowie stärker schwankende Prämien im vergleichsweise kleinen physischen Silbermarkt.
Bekomme ich das Aufgeld beim Verkauf zurück?
In der Regel nicht vollständig. Händler kaufen üblicherweise nahe am Materialwert an, häufig mit einem kleinen Abschlag, bei besonders gefragten Produkten gelegentlich auch mit einem eigenen Aufschlag. Planen Sie das Aufgeld deshalb als Transaktionskosten ein und betrachten Sie es zusammen mit dem Rückkaufabschlag.
Lohnen sich Ein-Gramm-Barren trotz des hohen Aufgelds?
Sie erfüllen einen anderen Zweck als klassische Anlageformate. Wer regelmäßig sehr kleine Beträge anlegen oder später einzelne Stücke weitergeben möchte, nimmt dafür ein deutlich höheres Aufgeld in Kauf. Geht es nur darum, Metallmenge aufzubauen, sind größere Einheiten die günstigere Variante. Eine Mischung aus beidem ist in der Praxis verbreitet.
Was ist der Unterschied zwischen Aufgeld und Spread?
Das Aufgeld beschreibt nur die Kaufseite, also den Aufschlag auf den Materialwert. Der Spread ist die gesamte Spanne zwischen dem Ankaufspreis eines Händlers und seinem Verkaufspreis für dasselbe Produkt. Für die Kostenbetrachtung ist der Spread die aussagekräftigere Größe.
Steigt das Aufgeld, wenn der Goldpreis fällt?
Häufig ja, zumindest vorübergehend. Fallende Kurse lösen oft eine erhöhte physische Nachfrage aus, während sich Prägekapazitäten kurzfristig nicht ausweiten lassen. Da ein Teil des Aufgelds aus festen Kosten je Stück besteht, steigt der Prozentsatz zusätzlich automatisch, wenn der Materialwert sinkt.
Wie erkenne ich ein überhöhtes Aufgeld?
Rechnen Sie das Angebot auf den Preis je Feinunze um und vergleichen Sie es bei identischem Produkt und identischer Stückelung mit mehreren etablierten Anbietern. Auffällig sind vor allem Sonderprägungen, Kombiangebote und Produkte ohne funktionierenden Zweitmarkt. Bei Standardmünzen fallen die Unterschiede zwischen seriösen Händlern meist gering aus.
LIVE • Mi., 23. September • 19:00 UhrLIVE • Mi., 23.09. • 19 UhrLIVE-WEBINAR • Mittwoch, 23. September 2026 • 19:00 Uhr
Finanzielle Selbstverteidigung
Wie viel dürfen Sie noch besitzen?
Fünf Beschlüsse ziehen einen Ring um Ihr Erspartes. Jeder mit Datum, jeder zum Nachlesen. Am 23. September legt Dominik Kettner mit sechs Gästen den kompletten Bauplan auf den Tisch.
Dominik Kettner und seine Gäste
DominikKettner
Prof. Dr.Juhn
ErnstWolff
PeterHahne
Prof. Dr.Polleit
RolandTichy
RogerKöppel
62.593Anmeldungen
4,9/5Google
100 % kostenlos · Live im Browser, keine Installation
Live in0Tagen00:00:00
01VerschuldenNov. 26
02DigitalisierenDez. 26
03Identifizieren24.12.26
04Türen schließen11.01.27
05Begrenzen10.07.27
Nov. 26VerschuldenDer Bund beschließt 203,7 Milliarden Euro neue Schulden.Dez. 26DigitalisierenDas Gesetz zum digitalen Euro soll stehen.24.12.26IdentifizierenJeder EU-Staat muss die digitale ID-Wallet bereitstellen.11.01.27Türen schließenDie Auslandstür schließt.10.07.27BegrenzenDie EU-Bargeldverordnung gilt.
Nov. 26VerschuldenDer Bund beschließt 203,7 Milliarden Euro neue Schulden.Dez. 26DigitalisierenDas Gesetz zum digitalen Euro soll stehen.24.12.26IdentifizierenJeder EU-Staat muss die digitale ID-Wallet bereitstellen.11.01.27Türen schließenDie Auslandstür schließt.10.07.27BegrenzenDie EU-Bargeldverordnung gilt.
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
Zwischen Unzenbarren und Kilobarren liegt das beliebteste Sparformat Deutschlands. Wir rechnen Aufgeld pro Gramm, Herstellerunterschiede und Wiederverkaufsliquidität konkret durch – und zeigen, ab we…
Barren sind beim Einkauf meist etwas günstiger, Münzen dafür leichter teilbar und schneller verkäuflich. Der Vergleich rechnet beide Wege an konkreten Formaten durch und zeigt, warum die Größe der ei…
Was kostet ein Bankschließfach für Goldbarren wirklich, wie weit haftet die Bank und was passiert im Erbfall? Der nüchterne Vergleich von Schließfach, eigenem Wertschutzschrank und externer Verwahrun…
Am 23. September nimmt der Haushaltsausschuss die Beratung über den Etat 2027 auf: 555,4 Milliarden Euro Ausgaben, 118,7 Milliarden neue Kredite, mit den Sondervermögen rund 204 Milliarden. Bis 2030 …
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
Ab dem 1. Januar 2027 ersetzt das Altersvorsorgedepot die Riester-Rente. Mehr Zulage und ein gedeckelter Kostenrahmen beim Basisprodukt stehen einer langen Bindung bis ins Rentenalter gegenüber. Der …
Rund 31 Tonnen venezolanisches Gold lagern seit Jahren blockiert in der Bank of England. Nach Berichten vom September 2026 soll der Bestand nicht nach Caracas zurück, sondern zur Federal Reserve Bank…
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
Münze oder Barren? Der Vergleich zeigt, wo Gold am günstigsten ins Depot kommt, wie flexibel Sie verkaufen und welche Stückelungsstrategie zu Ihnen passt.
Fünfzig Prozent Abgabe klingt dramatisch – gezahlt wurde aber in Raten über dreißig Jahre. Was das Lastenausgleichsgesetz von 1952 wirklich regelte, warum vor allem Hausbesitzer betroffen waren, welc…
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…
Hohe Preise locken Gelegenheitsverkäufer und Betrüger gleichermaßen. Was beim privaten Kauf von Gold und Silber vor Ort wirklich prüfbar ist, welche Rechte fehlen und wann der Preisvorteil den Aufwan…
Welcher Goldbarren-Hersteller passt zu welchem Anleger? Der Vergleich ordnet die wichtigsten LBMA-zertifizierten Prägestätten ein, erklärt geprägte und gegossene Barren, Sicherheitsmerkmale wie Certi…
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…
Der Silberbedarf der Photovoltaik sinkt 2026 um rund 19 Prozent auf 151 Millionen Unzen, LONGi startet die Serienfertigung kupfermetallisierter Zellen – und das Silver Institute erwartet dennoch das …
Die Lunar-Serie der Perth Mint verbindet festen Edelmetallwert mit jährlich wechselnden Tierkreismotiven und begrenzten Auflagen. Der Beitrag erklärt die Unterschiede zwischen Lunar I, II und III und…
Geprägt oder gegossen? Wie sich die beiden Herstellungsverfahren bei Goldbarren auf Optik, Aufgeld, Echtheitsprüfung und Wiederverkauf auswirken -- und welche Variante zu welchem Kaufziel passt.
Alles jemals geförderte Gold passt in einen Würfel von rund 22,5 Metern Kantenlänge. Wie groß der Weltbestand wirklich ist, wie viel Gold jährlich dazukommt, wie es sich auf Schmuck, Barren, Zentralb…
Wer Gold zu Lebzeiten weitergibt, kann Freibeträge alle zehn Jahre neu nutzen. Der Ratgeber erklärt Schenkungssteuer, die Zehn-Jahres-Regel und die saubere Übergabe von Barren und Münzen - klar abgeg…
Praxisleitfaden für ein krisenfestes Edelmetall-Depot: die richtige Mischung aus Gold und Silber, kleine Stückelungen für Teilbarkeit, sichere Lagerung und der gestaffelte Aufbau vom Einsteigerpaket …
Erhalten Sie kostenlose Tipps um Ihr Vermögen zu schützen und als erster von neuen Produkten zu erfahren
Sie möchten regelmäßig über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert werden? Dann melden Sie sich hier für den kostenfreien Kettner Edelmetalle Newsletter an.
Durch Eingabe Ihrer E-Mail-Adresse und Anklicken des Buttons „Abschicken“ geben Sie die folgende Einwilligungserklärung ab: „Ich bin damit einverstanden, per E-Mail über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert zu werden und willige daher in die Verarbeitung meiner E-Mail-Adresse zum Zwecke der Zusendung des Newsletters ein. Diese Einwilligung kann ich jederzeit und ohne Angabe von Gründen mit Wirkung für die Zukunft widerrufen. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt im Falle des Widerrufs unberührt.“

 280.000
 30 Jahre
 Sicherer





 14 Min.