Gold und Silber bei einem Wohnungsbrand: Was schmilzt, was bleibt und wie Feuerschutz und Versicherung zusammenspielen
Gold und Silber bei einem Wohnungsbrand: Was schmilzt, was bleibt und wie Feuerschutz und Versicherung zusammenspielen
Chart wird geladen
Es ist eine der häufigsten Fragen von Menschen, die Gold und Silber zu Hause aufbewahren: Was bleibt von Barren und Münzen übrig, wenn die Wohnung brennt? Die kurze Antwort beruhigt. Gold schmilzt erst bei 1.064 °C, Feinsilber bei rund 962 °C – Temperaturen, die in einem Wohnungsbrand zwar lokal erreicht werden können, aber selten lange genug auf ein einzelnes Metallstück einwirken. Die längere Antwort ist unbequemer: Verpackungen, Zertifikate, Kapseln und Oberflächen leiden fast immer, und am Ende entscheiden Tresor, Belege und Versicherungsvertrag darüber, wie hoch der tatsächliche Verlust ausfällt.
Wie heiß wird ein Wohnungsbrand wirklich?
Die Vorstellung vom „Flammenmeer“, in dem alles zerfließt, stammt eher aus dem Kino als aus der Brandschutzforschung. Ein Zimmerbrand verläuft in Phasen. In der Entstehungsphase brennt zunächst ein einzelner Gegenstand, etwa ein Sofa, ein Mülleimer oder ein defektes Elektrogerät. Die Temperatur im Raum steigt, heiße Rauchgase sammeln sich unter der Decke. Erreicht die Heißgasschicht etwa 500 bis 600 °C, kann es zum Flashover kommen, der Raumdurchzündung: Alle brennbaren Oberflächen im Raum entzünden sich nahezu gleichzeitig. Danach herrscht Vollbrand, und die Temperaturen können kurzzeitig auf über 1.000 °C klettern.
Für die Prüfung von Bauteilen und Tresoren arbeitet die Brandschutztechnik mit einer genormten Modellkurve, der Einheits-Temperaturzeitkurve (ETK). Sie bildet einen voll entwickelten Raumbrand vereinfacht ab und dient als Referenz für Feuerwiderstandsprüfungen:
Einheits-Temperaturzeitkurve: Brandraumtemperatur im genormten Prüfbrand
Branddauer
Temperatur laut ETK
Einordnung
10 Minuten
ca. 680 °C
Papier, Holz und Kunststoffe brennen längst
30 Minuten
ca. 840 °C
Sterlingsilber erreicht bereits seinen Schmelzbereich
60 Minuten
ca. 945 °C
knapp unter dem Schmelzpunkt von Feinsilber
90 Minuten
ca. 1.005 °C
Feinsilber kann schmelzen
120 Minuten
ca. 1.050 °C
Grenzbereich zum Schmelzpunkt von Gold
Diese Kurve ist allerdings ein Prüfszenario, kein Abbild jeder echten Wohnung. In der Realität wird ein Brand meist gelöscht, bevor er zwei Stunden mit voller Intensität wütet. Hinzu kommt: Die Temperatur verteilt sich im Raum sehr ungleich.
Raumtemperatur ist nicht Objekttemperatur
Unter der Decke ist es am heißesten, in Bodennähe oft um Hunderte Grad kühler. Ein Goldbarren in einer Schublade, hinter Büchern oder in einem Stahlschrank bekommt nicht die volle Temperatur der Flammen ab. Und selbst wenn die Umgebung kurz über den Schmelzpunkt steigt, muss das Metall erst selbst diese Temperatur erreichen und dann zusätzlich die sogenannte Schmelzwärme aufnehmen, bevor es flüssig wird. Ein massiver 100-Gramm-Barren braucht dafür deutlich länger als eine dünne Kette oder ein 1-Gramm-Plättchen.
Daraus folgt die realistische Einschätzung: Ob Gold bei einem Hausbrand schmilzt, hängt von drei Faktoren ab – Nähe zum Brandherd, Branddauer und Masse des Metallstücks. In den allermeisten Fällen bleibt das Metall fest. Ausgeschlossen ist ein Schmelzen aber nicht, vor allem bei Silber, bei kleinen Stücken und bei langen, unkontrollierten Bränden etwa in Dachgeschossen oder abgelegenen Häusern.
Schmelzpunkte im Vergleich: Warum Silber empfindlicher ist als Gold
Die physikalischen Grundlagen sind im Lexikonbeitrag zum Schmelzpunkt von Gold, Silber und anderen Edelmetallen ausführlich beschrieben. Für den Brandfall ist vor allem der Vergleich untereinander wichtig – und der Blick auf alles, was nicht aus Metall besteht.
Schmelz- und Zersetzungstemperaturen im Überblick
Material
Kritische Temperatur
Risiko im Wohnungsbrand
Platin
1.768 °C
praktisch kein Schmelzrisiko
Palladium
1.555 °C
praktisch kein Schmelzrisiko
Kupfer
1.085 °C
schmilzt kaum, verfärbt und oxidiert stark
Feingold (999,9)
1.064 °C
gering, nur bei langem Vollbrand in unmittelbarer Nähe
Feinsilber (999)
ca. 962 °C
möglich bei langem Vollbrand
Sterlingsilber (925)
beginnt unter 900 °C zu schmelzen
spürbar höher, betrifft Besteck und Schmuck
Papier, Zertifikate
verkohlt ab etwa 200 °C
sehr hoch
Kunststoffkapseln, Blister, Tubes
erweichen teils schon unter 150 °C
sehr hoch
Legierungen verhalten sich anders als reine Metalle. Sie schmelzen nicht an einem festen Punkt, sondern über einen Temperaturbereich, der meist unterhalb des reinen Metalls liegt. Das betrifft etwa Sterlingsilber mit Kupferanteil, aber auch 22-karätige Goldmünzen wie den Krügerrand, dessen Kupferanteil den Schmelzbereich leicht absenkt. Schmuck ist zusätzlich durch Lötstellen gefährdet, die schon deutlich unter dem Schmelzpunkt des Grundmetalls nachgeben können. Eine Kette kann auseinanderfallen, lange bevor das Gold selbst flüssig wird.
Die eigentliche Schwachstelle einer Edelmetallsammlung ist deshalb selten das Metall, sondern die Umgebung:
Papierzertifikate und Echtheitskarten verkohlen schnell – bei Sammlerausgaben ist das Zertifikat Teil des Produkts.
Kunststoff-Blister von Kleinbarren erweichen, verziehen sich oder brennen; die eingeschweißte Karte mit Seriennummer ist oft nicht mehr lesbar.
Münzkapseln und Tubes aus Acryl oder Polystyrol schmelzen und können sich als zäher Film auf die Münzoberfläche legen.
Etuis und Holzkassetten brennen und hinterlassen Asche, Harze und Ruß.
Masterboxen aus Kunststoff verformen sich, der Inhalt klebt aneinander.
Was bei einem Brand wirklich Schaden nimmt
Wer nach einem Brand seinen Bestand aus dem Schutt holt, findet selten goldene Pfützen. Deutlich häufiger sind rußgeschwärzte Münzen, verklebte Kapseln und angekohlte Verpackungen. Das typische Schadensbild: schwarze Flecken, Blasen und Verkrustungen, unter denen die Münze oft noch erstaunlich gut erhalten ist. Aus der Archäologie ist ein ähnliches Bild bekannt – Münzen aus Brandschichten zeigen teils kaum Spuren, teils sind sie angeschmolzen, und manchmal finden sich nur noch Metallklümpchen, die nach Größe und Gewicht einmal Münzen gewesen sein müssen.
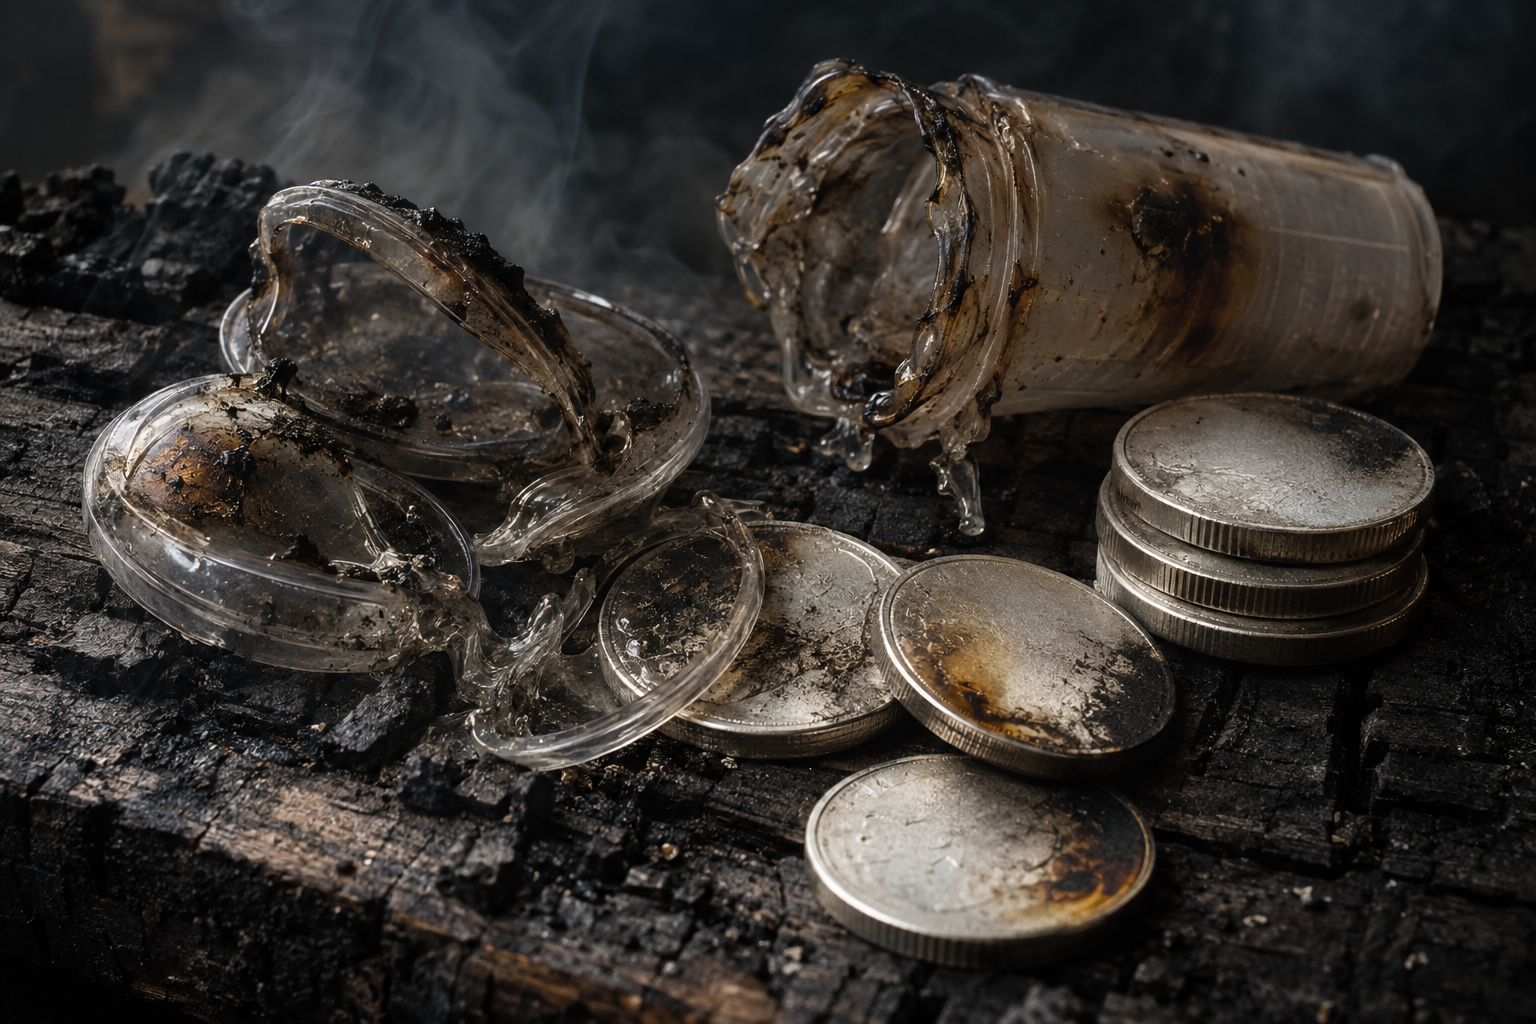
Typisches Schadensbild: Die Kunststoffkapseln sind geschmolzen, die Silbermünzen darunter sind verfärbt, aber als Metall vollständig erhalten.
Ruß, Brandgase und Anlauffarben
Brandrauch ist ein aggressives Gemisch. Beim Verbrennen von Kunststoffen, Kabelisolierungen und Möbeln entstehen unter anderem schwefel- und chlorhaltige Verbindungen. Gold reagiert darauf praktisch nicht; Ruß lässt sich später fachgerecht entfernen, ohne dass Feingehalt oder Gewicht leiden. Silber dagegen läuft unter Schwefeleinfluss an und kann tiefbraune bis schwarze Verfärbungen entwickeln. Hinzu kommen Anlauffarben durch die Hitze selbst, besonders bei Legierungen mit Kupferanteil.
Löschwasser und mechanische Schäden
Ein Teil der Schäden entsteht erst nach dem Feuer. Löschwasser vermischt sich mit Ruß zu einer sauren Brühe, die Flecken hinterlässt. Herabstürzende Deckenteile, der Wasserstrahl und später das Räumen des Schutts verursachen Kratzer, Dellen und verbogene Kleinbarren. Und nicht zuletzt gehen kleine Stücke schlicht verloren: Ein 1-Gramm-Barren oder eine 1/10-Unzen-Münze landet schnell im Container, wenn niemand den Schutt sorgfältig durchsucht.
Unsichtbare Veränderungen
Selbst unterhalb des Schmelzpunkts verändert Hitze das Metallgefüge. Münzen und Barren werden gewissermaßen „weichgeglüht“ – sie sind danach etwas weicher und empfindlicher für Kratzer. Für den Materialwert spielt das keine Rolle. Feingehalt und Gewicht bleiben gleich, solange nichts schmilzt oder abgetragen wird.
Nach dem Brand: Bergen, sichten, nichts reinigen
Die ersten Tage nach einem Brand sind chaotisch. Umso wichtiger ist eine klare Reihenfolge, damit weder Ihre Gesundheit noch Ihr Versicherungsanspruch Schaden nimmt.
Freigabe abwarten. Betreten Sie die Brandstelle erst, wenn Feuerwehr oder Polizei sie freigegeben haben. Einsturzgefahr, Glutnester und eine mögliche Brandursachenermittlung haben Vorrang.
Versicherer sofort informieren. Melden Sie den Schaden unverzüglich und fragen Sie, ob ein Regulierer oder Gutachter die Stelle besichtigen will, bevor aufgeräumt wird.
Schutz tragen. Brandruß enthält gesundheitsschädliche Stoffe. Handschuhe und eine partikelfiltrierende Atemschutzmaske sind beim Bergen Pflicht.
Fundzustand dokumentieren. Fotografieren Sie Tresor, Schublade oder Versteck, bevor Sie etwas herausnehmen, und danach jedes Stück einzeln – mit lesbaren Seriennummern, soweit vorhanden.
Schutt durchsuchen. Sieben Sie den Brandschutt rund um den Aufbewahrungsort sorgfältig durch, bevor er entsorgt wird. Kleine Barren und Münzen sind leicht zu übersehen.
Nichts reinigen. Kein Polieren, kein Abkratzen von Kunststoffresten, keine Hausmittel. Jeder Eingriff kann das Stück stärker entwerten als der Ruß selbst.
Trocken und getrennt lagern. Legen Sie die Stücke einzeln in saubere Beutel oder Kapseln und notieren Sie, was wo gefunden wurde.
Der Reflex, verrußte Münzen „schnell sauber zu machen“, ist verständlich – und teuer. Poliertes Silber und blank gescheuertes Gold erkennt ein erfahrener Ankäufer sofort. Bei Anlageware sinkt dadurch eher die Prüfbarkeit als der Wert, bei Sammlerstücken kann dagegen der gesamte Aufschlag verloren gehen. Mehr zu diesem Zusammenhang lesen Sie im Beitrag über beschädigte Münzen und Barren im Ankauf.
Handelsware oder Schmelzgut? Was Gold und Silber nach dem Brand noch wert sind
Beim Verkauf nach einem Brand greifen dieselben zwei Preislogiken wie bei jeder Beschädigung: der Metallwert, also Feingewicht mal Tageskurs abzüglich Handelsspanne, und der Produktwert eines verkaufsfähigen Originalstücks mit Prägeaufschlag oder Sammleraufgeld. Ein Brand trifft fast immer nur die zweite Ebene. Feingold verbrennt nicht.
Typische Einordnung von Edelmetallen nach einem Brandschaden
Zustand nach dem Brand
Anlageware (Standardmünzen, Barren)
Sammlerware, Polierte Platte, limitierte Auflagen
Rußspuren, leichte Verfärbung
meist weiter als Handelsware verkäuflich, ggf. mit geringem Abschlag
deutlicher Abschlag, Sammleraufschlag oft verloren
Blister geschmolzen, Barren intakt und Prägung lesbar
bei gängigen Herstellern meist unproblematisch
Originalzustand fehlt, Bewertung nahe Metallwert
Zertifikat verbrannt
bei Standardware in der Regel unerheblich
Abschlag bis zum Verlust des Aufgeldes
Kunststoffreste eingebrannt, starke Anlauffarben
Einzelfallprüfung, häufig Metallwert
Metallwert
Angeschmolzen oder verformt
Schmelzgut nach Feingehalt
Schmelzgut nach Feingehalt
Zu einem Klumpen verschmolzen
Schmelzgut, Analyse und ggf. Scheidung nötig
Schmelzgut, Analyse und ggf. Scheidung nötig
Wenn die Münze noch Münze ist
Gängige Anlagemünzen wie Krügerrand, Maple Leaf oder Wiener Philharmoniker werden im Ankauf nach Typ, Gewicht und Feingehalt bewertet. Solange Motiv und Rand erkennbar sind und die Echtheitsprüfung stimmige Werte liefert, bleiben sie in der Regel handelbar. Seriöse Händler prüfen solche Stücke zerstörungsfrei, etwa über Leitfähigkeit, Ultraschall oder Röntgenfluoreszenz. Bei Kettner Edelmetalle erfolgt diese Echtheitsprüfung ISO-konform – wichtig gerade bei Stücken, deren Oberfläche nicht mehr dem Originalzustand entspricht.
Wenn nur noch Metall übrig ist
Angeschmolzene Münzen und verklumpte Barren werden als Schmelzgut angekauft. Dabei wird das Material gewogen, eine Probe genommen und der Feingehalt bestimmt. Heikel sind Mischklumpen: Wenn Gold, Silber und Kupfer im Brand zusammengeflossen sind, muss eine Scheideanstalt die Metalle trennen. Das kostet Zeit und Gebühren, die bei kleinen Mengen spürbar ins Gewicht fallen. Wie ein Verkauf zum Tageskurs grundsätzlich abläuft, beschreibt der Beitrag zum Ankauf von Edelmetallen.
Wichtig vor jedem Verkauf: Stimmen Sie sich mit Ihrem Versicherer ab, bevor Sie beschädigte Stücke verkaufen oder einschmelzen lassen. Die Versicherung rechnet Restwerte an – und bei Edelmetallen ist der Restwert meist hoch. Wer vorschnell verkauft, erschwert unter Umständen die Schadenfeststellung.
Feuerschutztresor: Was LFS 30 P, S 60 P und Co. leisten – und was nicht
Ein Stahltresor wirkt wie eine Festung. Im Brand wird genau das Material zum Problem: Stahl leitet Wärme sehr gut. Ohne eine zertifizierte Isolierschicht kann die Innentemperatur eines reinen Einbruchschutz-Tresors auf mehrere Hundert Grad steigen. Für das Gold selbst ist das meist verkraftbar, für Zertifikate, Blister und Kapseln nicht.
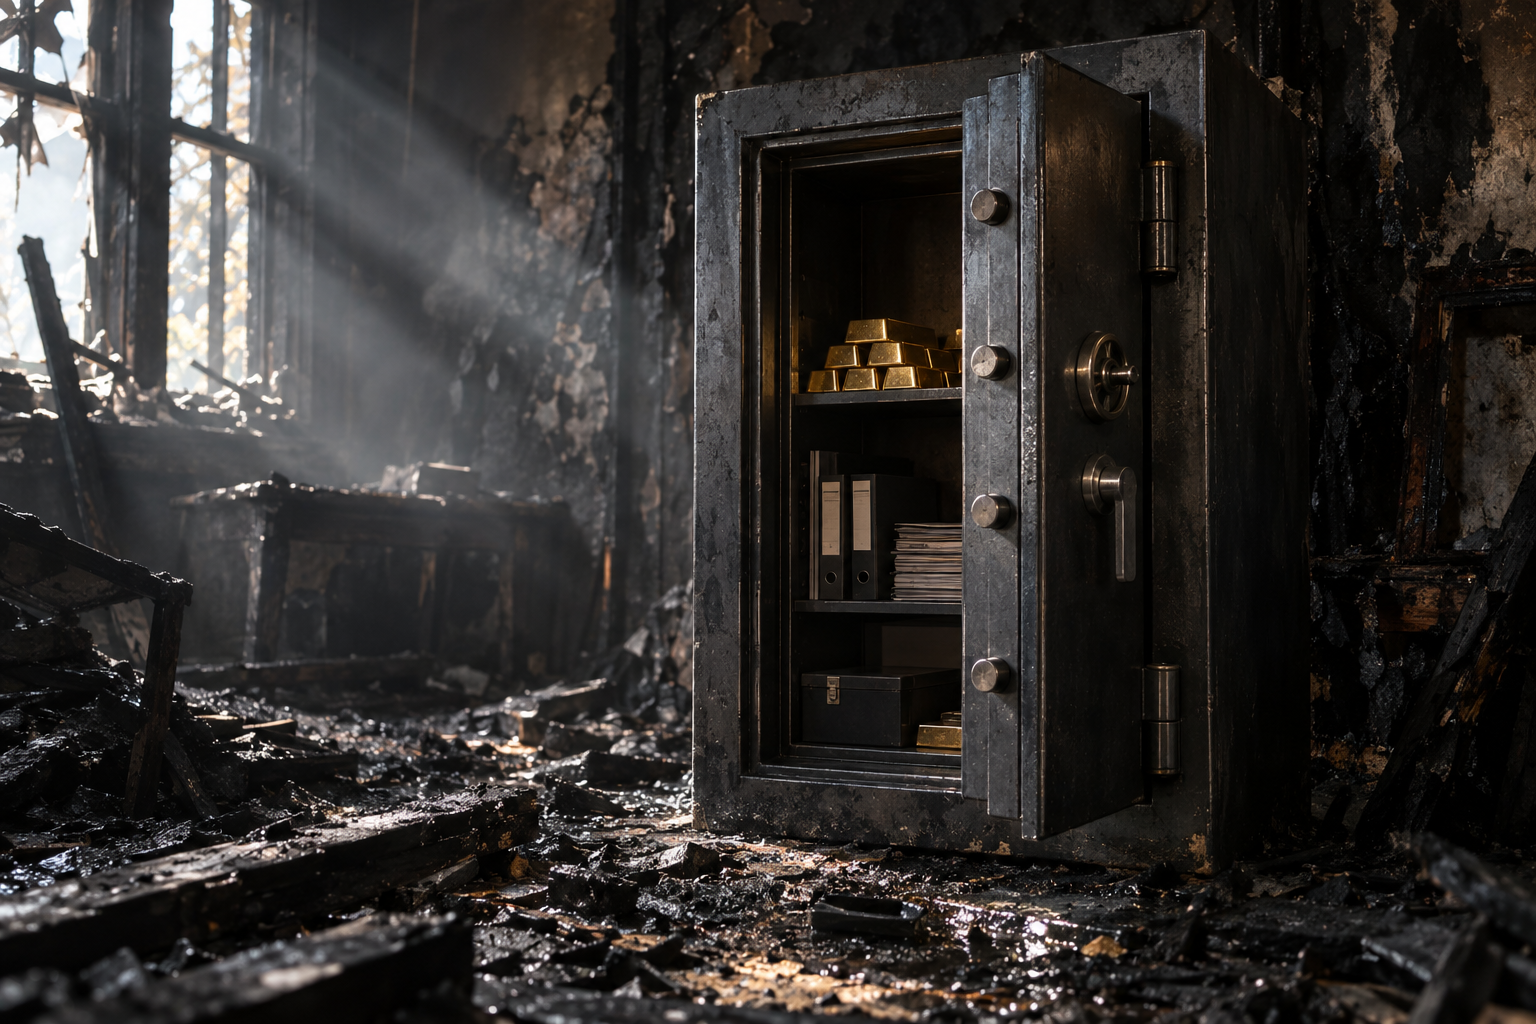
Ein Tresor mit zertifiziertem Feuerschutz hält die Innentemperatur für eine definierte Zeit niedrig – entscheidend für Papiere und Verpackungen, weniger für das Metall.
Die beiden relevanten Normen
Für Feuerschutz bei Wertbehältnissen gibt es in Europa zwei maßgebliche Normen:
EN 15659 (Leichter Feuerschutz, „LFS“): Die Klasse LFS 30 P wird 30 Minuten bei rund 840 °C beflammt, LFS 60 P 60 Minuten bei rund 945 °C. Im Inneren darf die Temperatur um höchstens 150 Kelvin steigen, also auf maximal etwa 170 °C. Einen Sturztest gibt es nicht, der Schutz vor Löschwasser ist begrenzt.
EN 1047-1 (Hoher Feuerschutz, „S-Klassen“): Klassen wie S 60 P oder S 120 P werden 60 beziehungsweise 120 Minuten geprüft, zusätzlich mit Brandstoß- und Sturztest. Auch hier gilt für P-Klassen ein Temperaturanstieg von höchstens 150 Kelvin. D-Klassen für Datenträger begrenzen ihn auf 50 Kelvin, DIS-Klassen für besonders empfindliche Datenträger auf 30 Kelvin.
Das „P“ steht für Paper. Die 170-°C-Grenze ist so gewählt, dass Papier nicht verkohlt. Für Edelmetalle bedeutet das: Das Metall ist in jedem geprüften Feuerschutztresor sicher. Kunststoffverpackungen dagegen nicht zwingend – viele Blister- und Kapselmaterialien erweichen schon unterhalb von 170 °C. Wer Sammlerstücke mit Originalverpackung aufbewahrt, ist mit einer D- oder DIS-Klasse oder einer längeren Schutzzeit besser bedient.
Feuerschutz ersetzt keinen Widerstandsgrad
Ein häufiger Irrtum: Die Feuerschutzklasse erhöht nicht die Versicherungssumme. Hausratversicherer richten die Entschädigung für Wertsachen im Tresor nach dem Widerstandsgrad gegen Einbruch (EN 1143-1) und nach der Anerkennung durch VdS oder eine gleichwertige Prüfstelle. Ein reiner Dokumententresor mit LFS 30 P, aber ohne Widerstandsgrad, gilt in der Regel nicht als Wertschutzschrank im Sinne der Versicherungsbedingungen. Sinnvoll sind deshalb Kombigeräte, die beides nachweisen, etwa Grad I oder höher plus Feuerschutzklasse. Welche Stufe zu welcher Summe passt, erklärt der Ratgeber zum Tresor-Widerstandsgrad und der Versicherungssumme.
Der Aufstellort entscheidet mit
Nicht im Dachgeschoss: Dachstuhlbrände dauern oft lange und sind schwer zu löschen; ein schwerer Tresor kann zudem durch die Decke brechen.
Keller mit Bedacht wählen: Dort ist es im Brand zwar kühler, aber Löschwasser sammelt sich. Stellen Sie den Tresor erhöht auf oder packen Sie empfindliche Inhalte zusätzlich wasserdicht ein.
Fern von Brandlasten: Nicht neben Heizöltank, Holzstapel, Akkus oder Werkstatt aufstellen.
Fachgerecht verankern: Unter 200 Kilogramm ist die Verankerung für die Versicherung meist Voraussetzung – und sie hält den Tresor auch bei Einsturz an Ort und Stelle.
Hausratversicherung nach dem Brand: Welche Nachweise zählen
Brand gehört zu den Grundgefahren jeder Hausratversicherung. Gold, Platin, Münzen und Medaillen zählen dort zu den Wertsachen, Gegenstände aus Silber in den meisten Bedingungswerken ebenfalls. Für Wertsachen gilt eine eigene Entschädigungsgrenze, in vielen neueren Tarifen mindestens 20 Prozent der Versicherungssumme. Bei 80.000 Euro Versicherungssumme wären das 16.000 Euro für alle Wertsachen zusammen – Schmuck eingeschlossen.
Zusätzlich greifen Unterlimits, wenn sich Wertsachen zum Zeitpunkt des Schadens außerhalb eines anerkannten und verschlossenen Wertschutzschranks befanden. Für Schmuck, Münzen und Sachen aus Gold oder Platin liegen diese Grenzen häufig bei rund 20.000 Euro, je nach Tarif auch darüber. Diese Grenzen gelten je Versicherungsfall – also nicht nur bei Einbruch, sondern auch bei Brand. Maßgeblich sind immer die Bedingungen Ihres eigenen Vertrags. Einen Überblick über Wertgrenzen und Tarifunterschiede gibt der Beitrag Edelmetalle versichern: Hausrat, Tresor und Wertgrenzen.
Was der Versicherer ersetzt
Ersetzt wird grundsätzlich der Betrag, der für die Wiederbeschaffung gleichartiger Sachen nötig ist. Bei Edelmetallen führt das zu einer Besonderheit: Ist das Metall erhalten, besteht der Schaden oft nur in der Wertminderung – etwa dem Unterschied zwischen Handelsware und Schmelzgut, den Scheidekosten oder dem verlorenen Sammleraufschlag. Der Restwert des Metalls wird angerechnet. Vollständig verlorene Stücke, etwa im Schutt verschwundene Kleinbarren, sind dagegen ein Totalschaden, den Sie besonders sorgfältig belegen müssen.
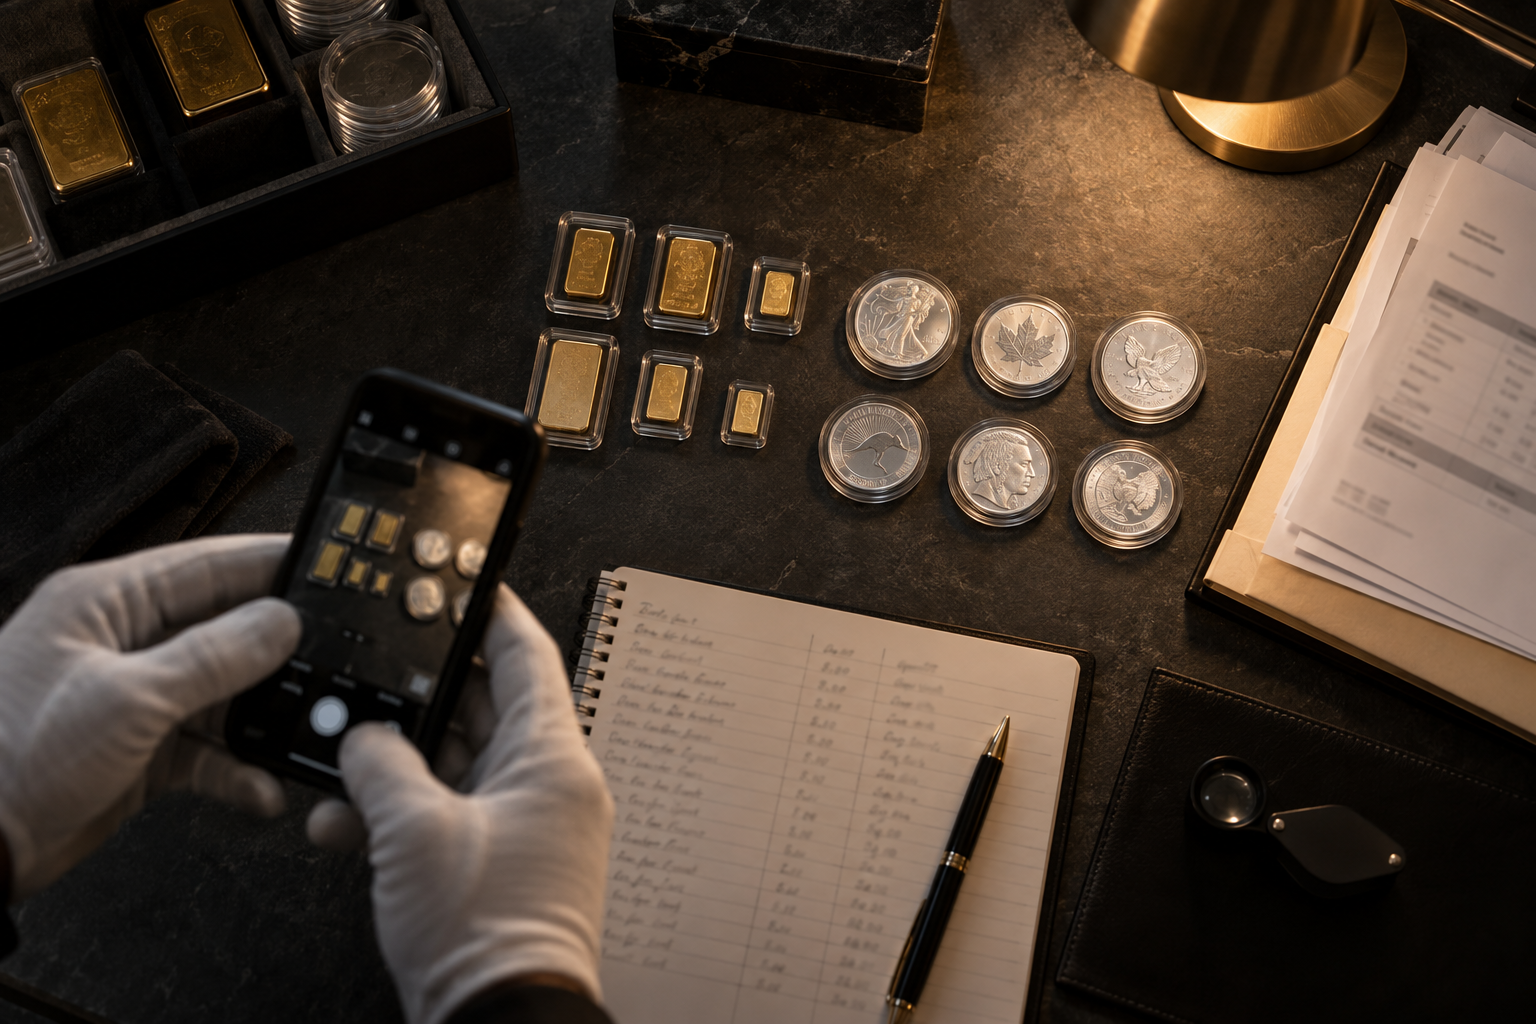
Eine aktuelle Bestandsliste mit Fotos und Belegen ist nach einem Brand der wichtigste Nachweis – vorausgesetzt, eine Kopie liegt außerhalb der Wohnung.
Diese Unterlagen verlangt die Versicherung typischerweise
Kaufbelege und Rechnungen mit Produktbezeichnung, Menge, Datum und Preis
Zahlungsnachweise wie Kontoauszüge, falls Rechnungen fehlen
Bestandsliste mit Fotos, idealerweise mit lesbaren Seriennummern der Barren
Nachweise zum Tresor: Zertifikat oder Foto der Prüfplakette, Nachweis der Verankerung
Brandbericht oder Aktenzeichen von Feuerwehr beziehungsweise Polizei
Verzeichnis der beschädigten und zerstörten Sachen mit Fotos des Fundzustands
Bewertung eines Händlers zum Restwert beschädigter Stücke, sofern der Versicherer das verlangt
Die Beweislast für Bestand und Wert liegt bei Ihnen. Welche Belege wirklich tragen und wie lange Sie sie aufheben sollten, erläutert der Beitrag zum Herkunftsnachweis bei Gold und Silber.
Obliegenheiten nach dem Schaden
Die Bedingungen verpflichten Versicherte, den Schaden unverzüglich zu melden, ihn so gering wie möglich zu halten und das Schadenbild möglichst unverändert zu lassen, bis der Versicherer die Stelle freigibt. Wer vorschnell aufräumt, entsorgt oder verkauft, riskiert Kürzungen. Das Paradox des Brandfalls: Die Belege liegen oft genau dort, wo es gebrannt hat. Wer seine Rechnungen im Tresor neben den Barren aufbewahrt, verliert im schlimmsten Fall beides.
Ein zweiter Punkt wird häufig übersehen: die Unterversicherung. Steigt der Goldpreis über Jahre, wächst der Wert des Bestands, während Versicherungssumme und Wertsachengrenze gleich bleiben. Ein Blick auf die Kursentwicklung zeigt, wie schnell ein einst passender Vertrag zu knapp werden kann.
Chart wird geladen
Vorsorge: So schützen Sie Edelmetalle vor Feuer
Brandschutz für Edelmetalle ist weniger eine Frage teurer Technik als guter Gewohnheiten. Die folgenden Punkte senken den Schaden im Ernstfall erheblich:
Tresor mit Doppelnachweis: Widerstandsgrad für die Versicherung, Feuerschutzklasse für Papiere und Verpackungen.
Belege digital und extern sichern: Scans von Rechnungen, Fotos und Bestandsliste in einem verschlüsselten Cloud-Speicher oder bei einer Vertrauensperson.
Bestandsliste aktuell halten: Nach jedem Kauf und Verkauf ergänzen – mit Produkt, Gewicht, Seriennummer, Kaufdatum und Preis.
Einzeln verpacken statt lose lagern: Münzen in passenden Münzkapseln sind im Alltag vor Kratzern geschützt und nach einem Brand leichter zu bergen und zuzuordnen.
Rauchwarnmelder installieren: Sie sind in allen Bundesländern vorgeschrieben, mindestens in Schlafräumen, Kinderzimmern und Fluren, die als Rettungsweg dienen. Sie verschaffen die Minuten, die über den Umfang des Schadens entscheiden.
Bestand aufteilen: Ein Teil zu Hause, ein Teil im Schließfach oder in einem Zollfreilager – so trifft ein einzelnes Ereignis nie das gesamte Vermögen.
Vertrag regelmäßig prüfen: Wertsachengrenze, Unterlimits und Tresoranforderungen mindestens einmal im Jahr mit dem Bestandswert abgleichen.
Produkte werden geladen…
Verstecke schützen vor Dieben, nicht vor Feuer
Tarnverstecke wie Dosensafes, Buchattrappen oder Hohlräume hinter Verkleidungen haben ihre Berechtigung gegen Gelegenheitsdiebe. Im Brand sind sie meist schlechter als ein Tresor: Pappe, Holz und dünnes Blech bieten keinerlei Hitzeschutz, und im Schutt wird ein verstecktes Päckchen leicht übersehen. Hinzu kommt, dass die Versicherung Wertsachen außerhalb eines anerkannten Wertschutzschranks nur bis zu den niedrigeren Unterlimits ersetzt. Wer auf Verstecke setzt, sollte zumindest eine Vertrauensperson einweihen und den Ort dokumentieren. Anregungen und Grenzen dieser Methode beschreibt der Beitrag zu sicheren Goldverstecken zu Hause. Einen Vergleich von Tresor, Schließfach und Zollfreilager finden Sie im Ratgeber Edelmetalle lagern.
Einordnung: Das Metall übersteht den Brand meist – der Wert hängt an der Vorbereitung
Gold ist eines der beständigsten Materialien, die ein Haushalt besitzen kann. Es rostet nicht, es verbrennt nicht, und selbst wenn es schmilzt, bleibt jedes Gramm erhalten. Ein Wohnungsbrand vernichtet deshalb selten den Metallwert, wohl aber das, was diesen Wert belegt und handelbar macht: Verpackung, Zertifikat, Originalzustand und Kaufbeleg. Wer Edelmetalle zu Hause lagert, sollte sich deshalb weniger fragen, ob Gold schmilzt, als vielmehr, ob er im Ernstfall nachweisen kann, was er besessen hat – und ob sein Vertrag den heutigen Wert überhaupt abdeckt.
Häufige Fragen zu Gold und Silber bei einem Hausbrand
Schmilzt Gold bei einem Hausbrand?
In den meisten Fällen nicht. Gold schmilzt bei 1.064 °C. Ein Raumbrand erreicht in weiten Teilen des Raums 600 bis 900 °C und nur im Vollbrand kurzzeitig mehr als 1.000 °C. Damit ein Barren schmilzt, muss er lange genug in unmittelbarer Nähe des Brandherds liegen, um selbst diese Temperatur zu erreichen. Das kommt vor allem bei langen, unkontrollierten Bränden und bei kleinen, dünnen Stücken vor.
Ist Silber bei einem Brand stärker gefährdet als Gold?
Ja. Feinsilber schmilzt bereits bei rund 962 °C, Sterlingsilber mit Kupferanteil beginnt schon unter 900 °C zu schmelzen. Außerdem reagiert Silber auf schwefelhaltige Brandgase und läuft dunkel an. Das mindert den Silbergehalt nicht, kann aber den Wert von Sammlerstücken senken.
Kann ich rußgeschwärzte Goldmünzen nach einem Brand verkaufen?
In der Regel ja. Gängige Anlagemünzen werden nach Typ, Gewicht und Feingehalt bewertet und bleiben nach einer Echtheitsprüfung meist handelbar. Reinigen Sie die Münzen vorher nicht selbst. Bei Sammlermünzen und Polierter Platte geht der Aufschlag durch Brandspuren dagegen häufig verloren, dann bleibt der Metallwert.
Was passiert mit geschmolzenem Gold oder Silber?
Geschmolzenes Material wird als Schmelzgut angekauft. Es wird gewogen, beprobt und nach Feingehalt abgerechnet. Sind mehrere Metalle zusammengeflossen, muss eine Scheideanstalt sie trennen, was zusätzliche Kosten verursacht. Der Metallwert bleibt dabei weitgehend erhalten.
Reicht ein Tresor mit LFS 30 P für Gold und Silber?
Für das Metall selbst ja – das Innere bleibt 30 Minuten unter etwa 170 °C. Für Kunststoffblister und Kapseln ist das nicht immer ausreichend, da manche Kunststoffe schon darunter erweichen. Für die Versicherung zählt zudem nicht die Feuerschutzklasse, sondern der Widerstandsgrad gegen Einbruch und die Anerkennung als Wertschutzschrank.
Zahlt die Hausratversicherung für Gold, das bei einem Brand beschädigt wurde?
Brand ist in der Hausratversicherung versichert, Gold zählt zu den Wertsachen. Die Entschädigung ist aber durch die Wertsachengrenze und, außerhalb eines anerkannten Wertschutzschranks, durch zusätzliche Unterlimits begrenzt. Ist das Metall erhalten, ersetzt der Versicherer in der Regel nur die Wertminderung, der Restwert wird angerechnet.
Welche Nachweise brauche ich nach einem Brand für die Versicherung?
Wichtig sind Kaufbelege, Zahlungsnachweise, eine Bestandsliste mit Fotos und Seriennummern, Nachweise zum Tresor, der Brandbericht sowie ein Verzeichnis der beschädigten Sachen. Bewahren Sie Kopien davon außerhalb der Wohnung auf, damit sie nicht zusammen mit den Edelmetallen verbrennen.
Sollte ich verrußte Münzen nach dem Brand selbst reinigen?
Nein. Polieren, Scheuern oder chemische Hausmittel hinterlassen Kratzer und verändern die Oberfläche dauerhaft. Das kann den Wert stärker mindern als der Ruß. Lagern Sie die Stücke trocken und einzeln, dokumentieren Sie den Zustand und lassen Sie sie fachkundig bewerten.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Versicherungsberatung. Maßgeblich sind stets die Bedingungen Ihres individuellen Versicherungsvertrags sowie die Herstellerangaben und Zertifikate Ihres Tresors.
Kostenloses Live-Webinar
Der digitale Euro kommt
Was er für Ihr Erspartes bedeutet und wie Sie jetzt vorsorgen.
00Tage00Std.00Min.00Sek.
Ihr GastgeberDominik Kettner
DieterBohlen
ErnstWolff
Prof. Dr.Werner
Tom-OliverRegenauer
JochenStaiger
GeraldGrosz
Jetzt kostenlos Platz sichern100 % kostenlos · Live im Browser, keine Installation
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
Eine Goldmünze mit Weihnachtsbaum für 34,90 Euro enthält knapp vier Euro Gold. Wir rechnen nach, was Motiv und Metall bei Weihnachtsmünzen aus Gold und Silber kosten, warum die deutsche Münze „Heilig…
Unterhalb von 100 Gramm entscheidet die Stückelung über Aufgeld und Flexibilität. Der Beitrag rechnet die Aufgeldstaffel von 1 bis 1.000 Gramm durch, zeigt den Kipppunkt gegenüber dem 100-Gramm-Barre…
Bis 2.000 Euro bar, danach Legitimation: Was das Geldwäschegesetz beim Goldkauf verlangt, welche Daten ein Händler fünf Jahre aufbewahrt, warum kein Kauf ans Finanzamt gemeldet wird und welche Legend…
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
Münze oder Barren? Der ehrliche Silber-Vergleich: Aufgeld, Regel- und Differenzbesteuerung, Teilbarkeit und Wiederverkauf -- und warum die Steuerfrage bei Silber anders liegt als bei Gold.
Fünfzig Prozent Abgabe klingt dramatisch – gezahlt wurde aber in Raten über dreißig Jahre. Was das Lastenausgleichsgesetz von 1952 wirklich regelte, warum vor allem Hausbesitzer betroffen waren, welc…
Schutzengel mit Bergkristallfigur, Kristall-Delfin, Schmetterling, Lebensbaum: Feinsilberunzen mit Teilvergoldung, Kristallmotiv und beigelegtem Objekt – bei Auflagen von nur 100 Stück. Der Beitrag z…
Beim Rückkauf entscheidet nicht nur der Kurs, sondern der Zustand. Der Beitrag zeigt anhand typischer Schadensbilder, wann ein Abschlag droht, wann nur der Metallwert bleibt – und was viele schon bei…
Praxisleitfaden für ein krisenfestes Edelmetall-Depot: die richtige Mischung aus Gold und Silber, kleine Stückelungen für Teilbarkeit, sichere Lagerung und der gestaffelte Aufbau vom Einsteigerpaket …
Wer über Jahre in Tranchen kauft und später nur einen Teil verkauft, muss klären, welche Stücke steuerlich als veräußert gelten. Der Beitrag erklärt die Verbrauchsfolge bei physischen Edelmetallen, d…
Bei einer Trennung wird Sachvermögen zum Streitpunkt: Zählen Barren und Münzen zum Zugewinn, wie werden Wertsteigerungen aus der Ehezeit behandelt und wie wird ein Bestand nachgewiesen, der zuhause l…
Schweiz, Liechtenstein oder Zollfreilager: Was bei der Auslandslagerung von Gold rechtlich wirklich gilt – Meldepflichten, Einlagerungsschein, Versicherung, Erbfall und Rücktransport über die Grenze …
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
Verteidigung taucht in keiner Silberstatistik als eigene Kategorie auf. Wir ordnen die kursierenden Schätzungen von 15 bis 40 Millionen Unzen ein, korrigieren die Mythen um den Silbergehalt von Marsc…
Welcher Silberbarren-Hersteller passt zu welchem Ziel? Der Vergleich ordnet Heimerle & Meule, Heraeus, Umicore, Geiger und Nadir nach Reinheit, LBMA-Status, Aufgeld und Wiederverkäuflichkeit ein -- i…
Wer Gold zu Lebzeiten weitergibt, kann Freibeträge alle zehn Jahre neu nutzen. Der Ratgeber erklärt Schenkungssteuer, die Zehn-Jahres-Regel und die saubere Übergabe von Barren und Münzen - klar abgeg…
Motivgeschichte, Umstellung auf 999,9er Feingehalt, vier Sicherheitsmerkmale, Charles-III.-Porträt, Stückelungen und die steuerliche Einordnung von Gold- und Silber-Britannia – plus Vergleich mit Map…
Der Silberbedarf der Photovoltaik sinkt 2026 um rund 19 Prozent auf 151 Millionen Unzen, LONGi startet die Serienfertigung kupfermetallisierter Zellen – und das Silver Institute erwartet dennoch das …
Münze oder Barren? Der Vergleich zeigt, wo Gold am günstigsten ins Depot kommt, wie flexibel Sie verkaufen und welche Stückelungsstrategie zu Ihnen passt.
Jahrelang hieß es: Karte, Smartphone, digital. Bargeld sei ein Auslaufmodell, ineffizient, teuer, anfällig. Und nun? Plötzlich rät der Staat selbst dazu, wieder Scheine zu Hause zu lagern. Nicht aus …
Geprägt oder gegossen? Wie sich die beiden Herstellungsverfahren bei Goldbarren auf Optik, Aufgeld, Echtheitsprüfung und Wiederverkauf auswirken -- und welche Variante zu welchem Kaufziel passt.
Erhalten Sie kostenlose Tipps um Ihr Vermögen zu schützen und als erster von neuen Produkten zu erfahren
Sie möchten regelmäßig über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert werden? Dann melden Sie sich hier für den kostenfreien Kettner Edelmetalle Newsletter an.
Durch Eingabe Ihrer E-Mail-Adresse und Anklicken des Buttons „Abschicken“ geben Sie die folgende Einwilligungserklärung ab: „Ich bin damit einverstanden, per E-Mail über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert zu werden und willige daher in die Verarbeitung meiner E-Mail-Adresse zum Zwecke der Zusendung des Newsletters ein. Diese Einwilligung kann ich jederzeit und ohne Angabe von Gründen mit Wirkung für die Zukunft widerrufen. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt im Falle des Widerrufs unberührt.“


 14 Min.