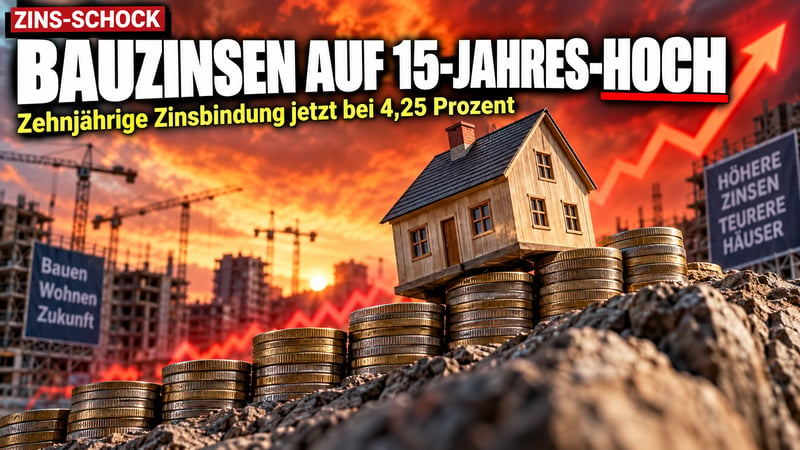
Die Bauzinsen in Deutschland haben eine Schallmauer durchbrochen: 4,25 Prozent bei zehnjähriger Sollzinsbindung. Damit liegen die Konditionen laut den vom Vermittler Interhyp erhobenen Daten sogar über dem Hochpunkt des Jahres 2023. Medienberichten zufolge ist das der höchste Stand seit rund 15 Jahren – und das Ende der Fahnenstange ist womöglich noch nicht erreicht.
Anleihemarkt zieht die Bauzinsen mit nach oben
Der Mechanismus dahinter ist banal, seine Wirkung brutal. Banken refinanzieren Immobilienkredite über Pfandbriefe, und diese orientieren sich an der Rendite deutscher Bundesanleihen. Steigt dort die Rendite, folgen die Bauzinsen mit wenigen Tagen Verzögerung.
Genau das passiert gerade. Anfang 2022 rentierte die zehnjährige Bundesanleihe noch bei minus 0,29 Prozent, aktuell sind es laut Marktdaten rund 3,5 Prozent – ein Niveau, das es seit 2011 nicht mehr gab. Die Bauzinsen lagen damals exakt bei 1,00 Prozent. Heute vervierfacht.
Schulden, Krieg und KI-Konzerne – ein giftiger Mix
Für den Renditeschub gibt es mehrere Treiber. Die massiv steigende Neuverschuldung des Bundes drückt die Renditen nach oben – jene Schuldenpolitik also, die mit Sondervermögen in dreistelliger Milliardenhöhe und der im Grundgesetz verankerten Klimaneutralität bis 2045 politisch abgesichert wurde. Dazu kommen der Inflationsdruck infolge des Iran-Krieges sowie die gewaltige Konkurrenz am Anleihemarkt, weil KI-Konzerne weltweit Papiere für hunderte Milliarden Dollar platzieren.
Und die EZB? Sie hat nach Berichten am 10. September 2026 ihre Leitzinsen um 0,25 Punkte angehoben, der Einlagesatz liegt seither bei 2,50 Prozent. Entspannung sieht anders aus.
Die unsichtbare Zeitbombe: Zinsbindung läuft aus
Das eigentliche Drama spielt sich jedoch nicht bei Neukunden ab, sondern in längst bewohnten Reihenhäusern. Nach der Finanzkrise 2008 herrschte über ein Jahrzehnt lang Zins-Schlaraffenland: von 2015 bis 2022 Bauzinsen unter zwei Prozent, zwischen 2019 und 2022 bei guter Bonität sogar unter einem Prozent.
Nur: Wer 25 oder 30 Jahre finanziert, bindet den Zins meist nur zehn oder 15 Jahre. Danach legt die Bank ein neues Angebot vor. Wechseln hilft kaum – alle Kreditgeber kalkulieren mit denselben Refinanzierungskosten.
Ein einfaches Rechenbeispiel aus dem Ausgangsbericht macht die Dimension greifbar: Bei 400.000 Euro Restschuld und einem Prozent Zins waren monatlich rund 333 Euro fällig – nur für Zinsen. Bei vier Prozent sind es 1.333 Euro. Für viele Haushalte dürfte das die Kasse sprengen.
Die Rechnung für jahrelange Marktverzerrung
Jahrelang hielten Zentralbanken die Zinsen künstlich niedrig, um Wirtschaft und Staatshaushalte zu stützen. Aus Sicht unserer Redaktion war das nie ein Segen, sondern eine Verzerrung mit Verfallsdatum: Billiges Geld verführt zu Krediten, die bei normalen Zinsen unbezahlbar werden.
Jetzt kommt die Normalisierung – und mit ihr die Abrechnung. Entscheidend wird sein, wie lange dieses Hochzinsniveau anhält. Je länger, desto mehr Finanzierungen aus den Jahren 2011 bis 2016 laufen in die neue Realität hinein. Wer Sachwerte als Absicherung schätzt, sollte bedenken: Eine Immobilie auf Kredit ist ein Sachwert mit Hebel – physische Edelmetalle wie Gold und Silber dagegen ein schuldenfreies, krisenerprobtes Fundament zur Beimischung.
Dieser Beitrag ist keine Anlage-, Steuer- oder Rechtsberatung, sondern journalistische Einordnung auf Basis der uns vorliegenden Informationen. Jeder Leser trifft seine Finanzentscheidungen eigenverantwortlich und sollte sich selbst informieren oder fachlichen Rat einholen.

 280.000
 30 Jahre
 Sicherer





 6 Min.