10.11.2026
 29 Min.
 +49 7930-2699
 Mehr als 300.000
 Über 30 Jahre
 Sicherer Versand
 Google: 4,9/5
 MagazinNewsSteuernBratwurststeuer ab 2027: Jetzt kassiert der Fiskus am Grillstand mit!
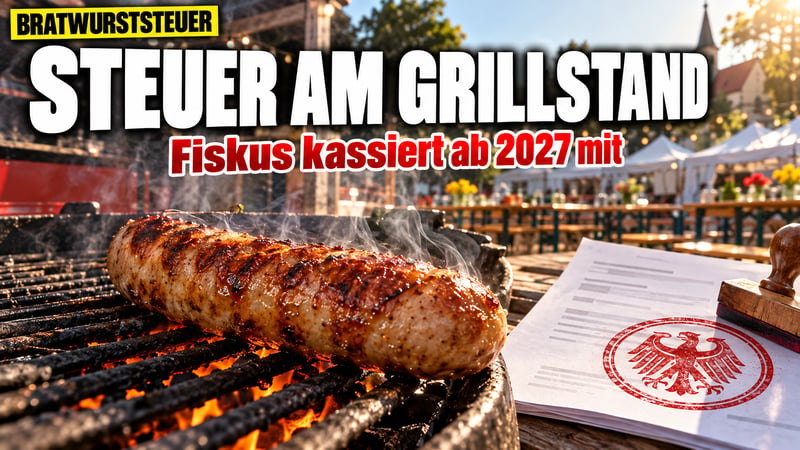
Ab dem 1. Januar 2027 kann das Finanzamt beim Feuerwehrfest, beim Schulbasar und beim Kuchenbuffet mitverdienen. Dann läuft die letzte Übergangsfrist für Paragraf 2b des Umsatzsteuergesetzes aus. Ob am Ende Steuer fällig wird, entscheidet aber nicht die Wurst. Es kommt darauf an, wer das Fest ausrichtet und über welche Kasse das Geld fließt.
Der Volksmund spricht von der „Bratwurststeuer“. Eine neue Steuerart gibt es aber nicht. Dahinter steckt eine Reform, die der Bundestag schon 2015 beschlossen hat. Sie setzt Vorgaben der EU zur Wettbewerbsgleichheit um. Die Idee dahinter: Wenn eine Gemeinde Bier, Kuchen oder Grillwürste verkauft, macht sie dem Dorfwirt und dem Imbiss Konkurrenz. Deshalb soll sie genauso Steuern zahlen wie die beiden.
Die Umstellung wurde mehrfach verschoben. Zum 31. Dezember 2026 ist damit Schluss. Ab 2027 gibt es für Kommunen keine Übergangsfrist mehr. Wieder einmal zeigt sich, wie eine Vorgabe aus Brüssel bis zum Dorfplatz durchschlägt. Ehrenamtliche müssen sich künftig durch Paragrafen arbeiten, statt einfach Würstchen zu wenden.
Entscheidend ist die rechtliche Einordnung. Echte Hoheitsaufgaben wie Passgebühren oder behördliche Bescheide bleiben steuerfrei. Anders sieht es aus, wenn eine Kommune oder eine ihrer Einrichtungen, etwa eine Schule oder Kita, Speisen und Getränke verkauft. Kann das den Wettbewerb verzerren, wird Umsatzsteuer fällig.
Eingetragene Vereine betrifft die Reform nicht. Sie gelten schon immer als eigene Unternehmer. Für sie gilt weiter die Kleinunternehmerregelung nach § 19 UStG, solange der steuerpflichtige Umsatz im Vorjahr 25.000 Euro nicht übersteigt.
Wenn Steuer anfällt, gilt für Speisen wie Bratwurst, Waffeln oder Kuchen der ermäßigte Satz von 7 Prozent. Auf Bier, Limo und Kaffee werden 19 Prozent fällig. Echte Spenden und Mitgliedsbeiträge bleiben steuerfrei.
Am Grill können zwei gleiche Feste ganz unterschiedlich enden. Medienberichten zufolge kommt es vor allem auf diese Fälle an:
Gerade in Dörfern halten Feuerwehrfeste und Schulbasare die Gemeinschaft zusammen. Die Erlöse bezahlen neue Ausrüstung, Klassenfahrten oder Spielgeräte. Kritiker sehen darin den nächsten Beleg für eine überregulierte Republik: Wer sich freiwillig engagiert, braucht inzwischen fast einen Steuerberater. Den Bürgern bleibt eine unbequeme Frage. Warum ist es so kompliziert geworden, eine Bratwurst für einen guten Zweck zu verkaufen?
Für Vereine und Kommunen ist der Rat klar: Sie sollten bis zum Jahreswechsel prüfen, wer bei ihren Festen offiziell Veranstalter ist und über welches Konto die Einnahmen laufen. Sonst gibt es nach dem nächsten Sommerfest eine teure Überraschung.
Hinweis: Dieser Beitrag stellt keine Steuer- oder Rechtsberatung dar. Er gibt die Meinung unserer Redaktion und die uns vorliegenden Informationen wieder. Im Einzelfall wenden Sie sich bitte an einen Steuerberater oder Rechtsanwalt.
Kostenloses Live-Webinar
Was sich bis 2029 an Ihrem Geld ändert und was Sie vorher tun können.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau

Sie möchten regelmässig über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert werden? Dann melden Sie sich hier für den kostenfreien Kettner Edelmetalle Newsletter an.
Durch Eingabe Ihrer E-Mail-Adresse und Anklicken des Buttons «Abschicken» geben Sie die folgende Einwilligungserklärung ab: «Ich bin damit einverstanden, per E-Mail über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert zu werden und willige daher in die Verarbeitung meiner E-Mail-Adresse zum Zwecke der Zusendung des Newsletters ein. Diese Einwilligung kann ich jederzeit und ohne Angabe von Gründen mit Wirkung für die Zukunft widerrufen. Die Rechtmässigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt im Falle des Widerrufs unberührt.»